Какие расходы учитывать в юнит-экономике товара
Хорошая модель показывает не только итог, но и происхождение каждой цифры. Для принятия решения важно понимать, какие расходы известны, какие оценены и что изменится после запуска.
Сначала определите единицу расчёта
Можно считать экономику отгруженной единицы, выкупленного товара или группы заказов. От выбранной единицы зависит распределение логистики, рекламы и возвратов. Не смешивайте стоимость одного отправления с доходом от нескольких товаров без правила распределения.
Отдельно зафиксируйте площадку, схему работы, категорию и период действия исходных условий. Если модель сравнивает несколько сценариев, одинаковые статьи должны иметь одинаковый смысл во всех вариантах.
Себестоимость шире закупочной цены
Начните с закупки или производства. Затем проверьте, какие затраты нужны, чтобы товар был готов к продаже: доставка партии, упаковка, подготовка и другие расходы именно вашего процесса. Общие затраты партии распределяются по выбранному обоснованному правилу.
Важно не посчитать их дважды. Если доставка уже включена в учётную себестоимость, повторное добавление отдельной строкой исказит результат. Рядом с суммой полезно указывать источник: договор, счёт, факт по партии или предварительную оценку.
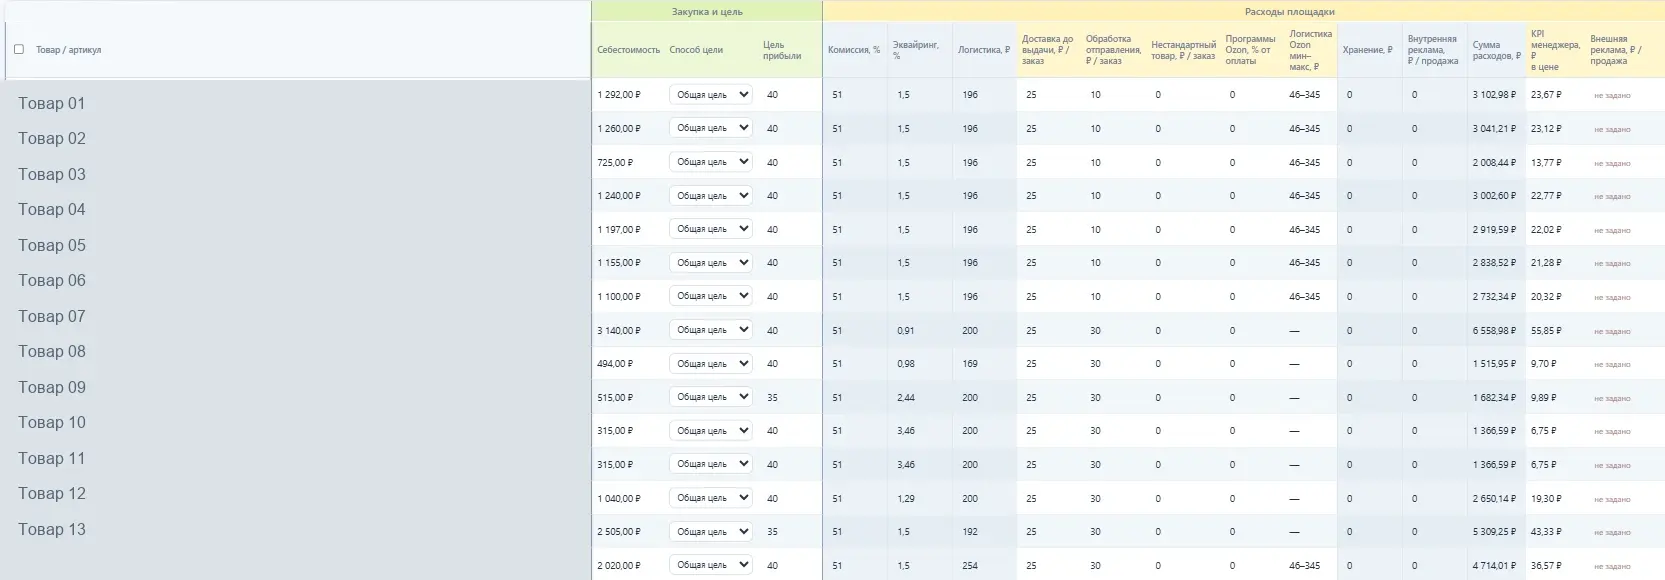
Обезличенный фрагмент рабочего материала. Числовые примеры в статье не описывают результаты этого клиента.
Расходы площадки и логистика
В модели учитываются применимые к товару вознаграждение за продажу и услуги площадки. Состав зависит от схемы, характеристик товара и действующих условий. Значения нужно брать из актуальных тарифов и проверять по фактическим отчётам.
Ozon прямо отмечает, что расчёт его калькуляторов ориентировочный и может отличаться от суммы после продажи. Поэтому калькулятор подходит для проверки стартовой гипотезы, а фактические расходы — для её последующего уточнения. Универсальный процент на все категории и схемы работу модели не заменяет.
Продвижение, возвраты и невыкупы
Определите способ распределения расходов на продвижение: по конкретному товару, группе или периоду. Разделяйте прямые данные и выбранную оценку. Если часть продаж пришла без платного продвижения, нужно понимать, к какой группе относится используемый показатель.
Возвраты и невыкупы могут создавать расходы без сохранения ожидаемого дохода от продажи. Для предварительной модели используйте явно обозначенные предположения, затем сравнивайте их с фактом. Не добавляйте условный резерв поверх уже включённых фактических затрат за тот же период.
Отделите вклад товара от результата бизнеса
Остаток после прямых и распределённых переменных затрат помогает сравнивать товары, но не всегда показывает чистую прибыль компании. Постоянные расходы и налоговые предпосылки должны быть видны отдельно. Налоговую часть согласуйте с учётом и специалистом, который знает режим вашей организации.
Разделение статей позволяет видеть, какое решение меняет результат. Скидка влияет на доход; некоторые расходы пересчитываются от цены, другие остаются фиксированными на операцию. Поэтому уменьшение цены на 10% не означает уменьшение результата тоже на 10%.
Проверьте несколько сценариев и вернитесь к факту
Сравните базовый вариант с более низкой ценой, дорогой логистикой, иной стоимостью продвижения и большим числом возвратов. Не меняйте все параметры одновременно, если хотите понять влияние одного фактора.
После начала продаж сопоставьте модель с отчётами: какие предпосылки подтвердились, где появился новый расход, где неверно выбрана единица. Обновлённая модель должна объяснять данные и помогать выбирать следующий шаг — цену, объём закупки, доработку процесса или проверку новой гипотезы.
Документы площадок
Условия и интерфейсы меняются. Для конкретного кабинета проверяйте действующие документы и отчёты. Материал объясняет управленческий подход и не заменяет бухгалтерский или налоговый учёт.
Обсудим вашу задачу
Можно начать с конкретного вопроса по отчётам, расчёту или процессу.
Выбрать способ связи