Почему оборот на маркетплейсе не равен прибыли
Оборот показывает масштаб продаж. Чтобы понять результат бизнеса, нужно отдельно посчитать расходы и отдельно разобраться, когда деньги приходят и уходят.
Три вопроса вместо одной цифры
Сколько продано? Что осталось после расходов? Хватит ли денег на следующую закупку? Это три разных вопроса. Отчёт о продажах, модель экономики и движение по расчётному счёту помогают ответить на них, но не заменяют друг друга.
Начните с определения показателя. Где-то на экране показаны заказы, где-то выкупленные товары, а где-то сумма после части удержаний. До сравнения выясните, что именно включено в число, к какому периоду оно относится и как учтены возвраты.
Оборот ещё не показывает результат
Из дохода от продаж нужно вычесть себестоимость проданных товаров и соответствующие расходы. Часть затрат отражена в отчётах площадки, часть — в учёте самой компании. Закупка, подготовка, доставка партии, упаковка, продвижение и работа команды не исчезают из экономики только потому, что их нет в одном выбранном отчёте.
В детализации Wildberries отдельными операциями отражаются начисления и списания. Это полезная основа для проверки расходов площадки. Но для картины бизнеса к ним нужно добавить собственные расходы и следить, чтобы одна и та же сумма не попала в расчёт дважды.
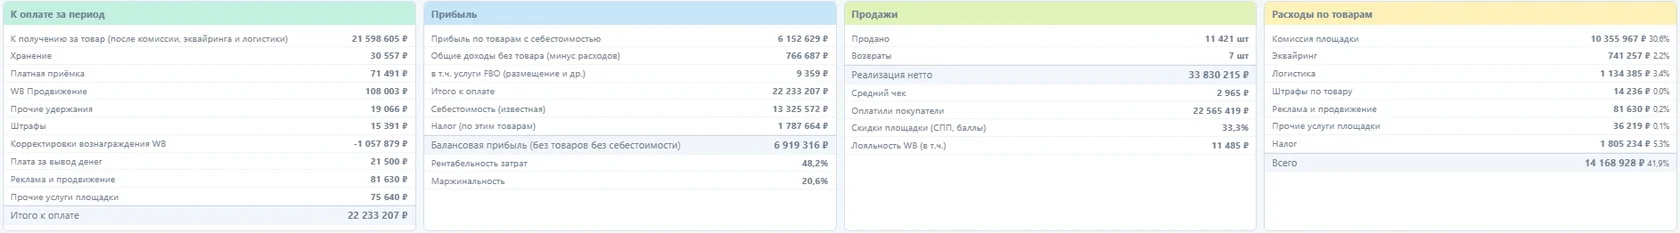
Обезличенный фрагмент рабочего материала. Числовые примеры в статье не описывают результаты этого клиента.
Учебный пример экономики одной продажи
Предположим, товар продан за 1 500 ₽. Закупочная себестоимость — 450 ₽, расходы площадки — 300 ₽, доставка — 120 ₽, упаковка — 30 ₽, продвижение — 150 ₽, условные ожидаемые затраты на возвраты в пересчёте на продажу — 60 ₽. Всего — 1 110 ₽. Остаток после перечисленных затрат — 390 ₽.
Это условные суммы, а не тарифы Wildberries или Ozon и не результат клиента. Эти 390 ₽ нельзя автоматически назвать чистой прибылью: в примере ещё не учтены налоги, постоянные расходы и другие статьи конкретного бизнеса. Перед использованием модели нужно определить состав каждой статьи и исключить двойной учёт.
Почему прибыль и деньги на счёте расходятся
Товар мог быть продан в одном периоде, а выплата прийти позже. Закупка новой партии уменьшает деньги сейчас, хотя часть товара ещё не продана. Компания может оплатить склад или услуги авансом. Поэтому сумма банковских поступлений за месяц не равна результату продаж этого месяца.
Полезно вести два связанных представления: результат за период и календарь денежных поступлений и платежей. Первое показывает экономику, второе — способность выполнять ближайшие обязательства. Положительный результат сам по себе не гарантирует достаточный остаток денег на каждую дату.
Что проверить перед решением о росте
Уточните показатель продаж и одинаковый период сравнения. Соберите расходы площадки и расходы вне кабинета. Проверьте возвраты и поздние корректировки. Отдельно посмотрите выплаты в пути, обязательства по закупке и запасы.
Затем сравните товары между собой: вклад в результат, потребность в оборотных средствах и устойчивость к изменению расходов. Товар с большим оборотом может требовать иной тактики, чем товар с меньшими продажами, но более понятной экономикой. Одного универсального показателя для этих решений недостаточно.
С чего начать на практике
Возьмите один понятный период и ограниченный набор товаров. Зафиксируйте источники данных и правила отнесения расходов. Сначала добейтесь объяснимого расчёта, затем переносите подход на весь ассортимент.
Если свести данные не получается, сформулируйте конкретный вопрос: не объясняется выплата, неизвестна часть расходов или модель не совпадает с отчётом. Это помогает определить объём разбора и не подменять задачу общим обещанием увеличить прибыль.
Документы площадок
Условия и интерфейсы меняются. Для конкретного кабинета проверяйте действующие документы и отчёты. Материал объясняет управленческий подход и не заменяет бухгалтерский или налоговый учёт.
Обсудим вашу задачу
Можно начать с конкретного вопроса по отчётам, расчёту или процессу.
Выбрать способ связи